050.从10万到100万:真正拉开差距的三次选择
我十年前在北京读大学,大四的时候问了我大学老师一个问题:老师,就算现在我毕业找份好的工作,月薪也才2万(因为我实习期当时的工资是1万3),那我不吃不喝,需要快30年才能买一套房子啊,太痛苦了。当时我老师给我说了一句话让我铭记于心:你是拿你现在的能力收入去匹配不该属于你的物件,但是你没想过你30年后的能力可以赚多少钱。你要知道,是市场经济下,没有任何一个城市会让这座城市中贡献排前30%的人没有房子住。所以你该思考的不是自己能有多少钱收入,而是,你能不能让自己的能力在十年内成为对这座城市有贡献的前30%的人群。不看钱,看能力。
带同学们看两组数据:
今年的9月10日,亚特兰大联储更新了工资增长追踪数据。8月份,换了工作的人时薪中位数涨了5.0%,没换的人涨了3.6%。
而去年2月开始,连续好几个月,留在原公司的人比跳槽的人涨得还多,这是2010年以来第一次出现这种情况。同一个指标,前后一年多的事件能支撑两套相反的“人生建议”,你该信哪一套?
问题出在哪了?这个指标跟踪的是同一个人间隔12个月的税前时薪变化,前后两次都有工作才会进入样本。它说的“换工作”包括换雇主、换职业、换行业。跳槽失败的人、中间失业半年的人,都不在这个5.0%里面。它是名义增长,没有扣掉通胀。它用的是中位数,不是平均数。它还是三个月移动平均,目的是压掉单月的噪音。归根到底,它描述的是已经发生的事,没办法承诺你下一次跳槽能拿到多少。
怎么选工作,确实会影响收入。只是后面还有一个问题要问:工资涨了,家里的资产一定跟着涨吗?不一定。税后每月多了5000,房租、车贷、旅游、孩子的课也同时多了5000,这家人只是换了一种更贵的活法。要是碰上一个收入特别好的年份,再借钱买房,或者把积蓄押在自己公司的股票上,几年的积累一次就可能被打回去。我周围朋友里至少有12个是在2020-2022年之间在杭州买的房子,对了,当时这十几个朋友我全部让他们买过英伟达,但是最后他们也确实都选择了最高点的房子。那几年确实因为疫情,跨境电商这类比较好做,相关从业者也确实都赚到了钱,但是现在呢?房子呢?
很多人急着从“会存钱的人”变成“会投资的人”,指望市场几年内把自己的账户推到100万。于是,对于很多人,房子从所谓的“刚需”变成了投资品
假如一个人,他想把自己的存款从10万到100万,最关键的三次选择里,有两次根本不在证券账户里。第一次在工作上,第二次在涨薪以后怎么过日子,第三次才轮到怎么对待已经攒下的本金。前两次没做好,第三次就会被硬塞一个它完成不了的任务。
一、工作:别只看今年多给多少,要看明年你值多少
选工作时,最显眼的是offer上的数字。甲公司税后每月多给3000,乙公司说自己平台大、成长快。“成长”这两个字最便宜。有些所谓的学习机会,其实就是让你多干活、少拿钱,干三年学到的东西,换一家公司没人认。
判断一份工作,你首先要想的是,干满一年,你手里留下了什么?只是熟悉了这家公司的系统和流程,还是能把一个客户从第一次接触一直跟到持续付款?只会按老板要求做报表,还是能看出库存和回款哪里压着现金?只是会用某个工具,还是能对产品质量、客户留存或者成本负责?公司发给你的每一分钱,最后都来自客户、融资或者财政。岗位的价格不看你有多辛苦,看你影响了多少收入、成本和风险。销售离回款最近,研发做出能卖的东西,运营让客户留下来,财务管住差错和资金漏洞。哪个岗位都能值钱,前提是你能把自己的劳动翻译成别人愿意付钱的结果。
巴菲特讲过很多次,一个人最好的投资是投资自己:赚钱能力是你最值钱的资产,通胀拿不走,别人也抢不走。很多人把这句话当鸡汤,其实它背后是一笔很冷静的账。一个30岁的人,未来三十年的劳动收入折成现值,远远超过他账户里那10万。
我十年前在北京读大学,大四的时候问了我大学老师一个问题:老师,就算现在我毕业找份好的工作,月薪也才2万(因为我实习期当时的工资是1万3),那我不吃不喝,需要快30年才能买一套房子啊,太痛苦了。当时我老师给我说了一句话让我铭记于心:你是拿你现在的能力收入去匹配不该属于你的物件,但是你没想过你30年后的能力可以赚多少钱。你要知道,是市场经济下,没有任何一个城市会让这座城市中贡献排前30%的人没有房子住。所以你该思考的不是自己能有多少钱收入,而是,你能不能让自己的能力在十年内成为对这座城市有贡献的前30%的人群。不看钱,看能力。
从哪之后,我的跳槽只看一件事:会不会让我的能力提升?至少我的这10年验证了我老师说的确实没错。我相信我的能力在国内任何一个城市都可以算是排得上前30%的人群。
再说AI。现在最流行的一个错觉是:学会几个工具,简历上写“熟练使用AI”,工资就该涨。可工具普及得很快,会用的人也会很快变多。雇主真正关心的是另一件事:原来三个人干的活,你能不能更稳地做完?省下来的钱,够不够覆盖审核、软件和出错的成本?
举个例子。一家制造企业里管库存的人,以前只会月底汇总数字。后来他把销售订单、交货周期和库存批次串到一起,找出了半年没动过的物料,也找出了可以晚点下单的采购。他帮公司少压了一笔钱。前提是没有因此多出缺货和停线,不能为了库存数字好看,就把风险甩给生产。既省钱又不耽误交付,这才是下一家公司看得懂、也愿意买单的能力。工具能帮忙,承担结果的还是人。
跳槽也不是固定的加速器。美联储今年5月发布的2025年调查显示,换了工作的人里只有60%觉得新工作总体更好,2022年这个比例是72%。这是美国样本,不能直接套到中国人身上。但它至少说明,换工作有赚有赔,而且赔的比例在上升。所以离职之前,先把最坏的情况算一遍。试用期没过,还能不能回原来的行业?通勤和照顾家里会不会变得更难?offer里的奖金是不是只是“预计”?新学的本事能不能带走?工资多了5000,必要开支多了4000,剩下的1000还得覆盖更高的失业风险,这笔账不一定划算。
职业选择要做的,是把可持续的收入往上抬,同时别把健康、家庭和转身的余地一起押进去。收入抬上去以后,下一步不是马上多投一点,而是先搞清楚:多出来的钱,最后归了谁?当然,比职业选择更重要的是婚姻选择,这个我们之前说过。
二、涨薪以后:算清楚留下来的那部分
我给大家一个小指标,叫“新增收入留存比例”。算法很简单:涨薪后一年多出来的净结余,除以一年多出来的税后收入。假设夫妻俩每月合计多挣1万,一年就多了12万。如果开支每月多了3000,一年是3.6万,净结余多了8.4万,留存比例就是70%。如果开支每月多了8000,净结余只多了2.4万,留存比例只有20%。这两家人都可以说“今年收入多了12万”,可钱变成资产的速度差了三倍半。
为什么不直接用储蓄率?因为就像我老师说的那样,没人要求你一辈子都过刚毕业时那种日子。这个比例只看每一次涨薪之后,多出来的钱是怎么分的。算的时候要用真正到手的数。offer上多出来的如果是税前金额,奖金又没有保证,通勤和房租还多了,就不能把它整块算成新增本金。拿一张更高的工资条去配原来那套便宜的生活,跳槽当然显得特别划算,实际结余却没有那么多。我的建议是,换工作后先过三到六个月,看清楚工资、开销和时间到底怎么变了,再去增加固定开支。
也别只看第一年。有的岗位头一年补贴多,后面就平平;有的技术岗前两年涨得慢,后面市场价起来了。要看能持续的增量,也要问一句:这份钱有没有吃掉你继续学东西的时间?如果每天多干四个小时,税后只多2000,身体和家里又开始出问题,那留存比例再高也不算好选择。人对新增的收入特别大方。以前租小房子是没办法,现在该改善了;以前没车是条件不够,现在该买了;工作更累了,也该多出去玩玩。每一条都有道理,很多开销确实能换来时间、健康和家庭的稳定。可是每一条都有道理,不等于它们全部同时发生也有道理。房租、车、各种年卡和长期服务一旦升级,就变成每个月自动扣的钱。新收入还没证明自己能持续,开支就已经提前替未来签好了合同。
我发现很多人都懂这个道理,但是现实中,你很难找到不换车的男人和不买包的女人。
我经常让群里的会员去写账单,目的就是主张让固定开支慢半拍。先观察半年到一年,确认收入稳了,再挑最值得改善的一两项。新增的钱,一部分用来过日子,一部分留给未来。一个要求你二十年不许享受的计划坚持不下去;一个每次涨薪都全部花掉的计划,又永远轮不到未来。还有一种留存经常被漏掉:提前还掉高息的消费,不要使用分期。它不会让股票账户里的数字变大,但能减少以后的利息和月供,净资产是实打实变好了,反过来的情况也有。有人把新增结余全拿去付了新车首付,看存款里还剩一点,就觉得自己也留下了钱,却没把后面五年的车贷算进去。这是在骗自己。我们算的是全家的净变化,不是某个账户里暂时多出来的数字。
三、100万以前,投资当不了主发动机
我们保守点,按年化6%做一个教学假设。这一条之前说过很多次,10万本金一年涨6000;一个家庭每月存1万,一年新增12万。新投入的钱是投资收益的二十倍。在这个阶段,多留下几万块,比拼命多赚几个百分点可控得多。到了100万,同样6%是6万,投资开始有分量了。到了300万,6%是18万,可能已经接近很多家庭一年能存下的钱。工作、结余、投资三者谁更重要,会随着本金变化,不可能从第一天起就平起平坐。
说得再直白一些。账户里10万,每年投入12万,这时候投资收益率提高一个百分点,只多1000块;而保住工作、守住结余,关系到的是12万。等账户到了300万,同样一个百分点就是3万,这时候费用、税和纪律才值得你花大把时间去研究。本金还小的时候,把全部精力放在一个小变量上,却不管真正决定结果的大变量,就是本末倒置。
我见过太多这样的人。账户里十来万,每天按职业交易员的节奏盯盘,涨了就追,跌了就割,今天想抄底,明天想逃顶。主业明明还有很大的上升空间,注意力却全被K线吸走了。等工作受到影响,新增本金变少,他就更盼着市场赶紧把钱补回来,仓位也越做越重。这是一个死循环:收入涨得慢,钱存不下来,就想要高收益;风险越冒越大,亏了又得靠工资去填。每一环都在逼着下一环更用力。追涨杀跌的人总觉得自己只差一个好点位,其实他们差的是一份像样的收入,和一种存得下钱的生活。
反过来,也别因为本金变大了,就想着可以少干活。投资回报不是合同工资,坏年份会少赚,甚至是负数。只有当家里的必要开支、现金储备,和本金长期能承受的提取额对得上,工资才可以往后排。一次行情好就辞职,下一次大跌来的时候,会同时砍掉你的资产和你重新赚钱的能力。
想打破这个循环,先找到瓶颈在哪里。如果收入和必要开支之间几乎没有空间,问题出在岗位、能力和城市;如果收入不错却存不下钱,问题出在固定开支和家里的规矩;如果已经有了本金,却押在一两个地方,要解决的就是怎样让一次错误不至于清空多年的积累。
投资当然有它的任务:让本金参与长期增长,守住一部分购买力,也让你学会和波动相处。我说过,能跑赢通胀就是好的投资,能跑赢标普就是不得了的投资。但在这个阶段,你不要去要求投资每年赚到一笔能改变生活的钱。市场从来不按月发工资。别指望它替你付房租、养孩子,更别指望它去填涨薪以后没留下来的那个坑。
四、一对上海夫妻的三十年账
下面是一户完全虚构的家庭,所有数字都是教学假设,不代表上海家庭的平均水平,也不是对谁的人生预测。
2026年,何远30岁,税后月薪2.2万;沈静29岁,税后月薪1.6万。两人的固定收入一年是45.6万。他们租房住,没有房贷,也没有车贷。每月的开销是:房租9000,吃饭、水电和通勤6500,给父母3000,保险和看病1500,个人消费加上年度大额开支的预留8000,合计2.8万,一年33.6万。两人的年终奖预计合计5万,假设全部到账、全部存下来,一年新增本金就是17万。2026年底,他们已经有10万长期本金。下面从2027年开始算,之前的储蓄不重复计入。先看基准情况。每年年底投入17万,净名义回报按6%算:第一年末是27.6万,第二年46.26万,第三年66.03万,第四年86.99万,第五年109.21万。第五年跨过了100万。注意这109.21万是怎么来的。10万起点加上五次17万,自己投进去的是95万,投资赚到的只有约14.21万。账户到了七位数,主要功劳还是工资和奖金里留下来的那部分。
如果奖金没发,每年只能投12万,跨过100万的时间就会更晚。所以奖金到账之前,别把它当成一定会有的收入。公司好的年份,它能帮你加速,但不保证年年都有。
第一次选择:职业。 假设从第二年起,何远换到一个要对客户和产品结果负责的岗位,税后月薪多了6000;沈静在公司内部晋升,每月多了4000。两人每月合计多了1万。他们留下一半,每年多投6万,年度总投入从17万变成23万;另一半用来改善生活,以及应付新增的家庭开销。涨薪是从第二年开始的,所以第一年还是投17万。第二年末是52.26万,第三年78.39万,第四年106.09万。第四年跨过100万,比基准早了一年。这里不能图省事,直接按“第一年就投23万”去算,这个时间差要算清楚。
然后,生活开始发生了。第五、第六年孩子出生,沈静减少了工作时间,每年只能投8万。第十二年有一笔20万的医疗和家庭开支,要从长期账户里取出来。第十八年何远换工作,全年停止投入。这些当然也是假设,但总比“高工资三十年不变、什么事都不发生”的公式更像真实的生活。
两套方案都经历同样的少投、提款和停投。基准方案每年投17万;职业增长方案第一年投17万,第二年起投23万。都按6%算满三十年,基准方案的终值约1235.1万,职业增长方案约1614.8万,相差约379.7万。这379.7万不是因为谁更会选股,只是涨薪后留下的那一半,一年接一年地继续投了进去。
再做一个敏感性测试。基准方案的现金流不变,只把回报从6%降到3%,三十年后就只剩约737.6万。回报率少了三个百分点,结果差了四成左右。投资当然重要,也正因为结果会有这么大的波动,才更不能提前把好结果花掉。
还要考虑通胀。按每年2%算,三十年后的1235.1万,大约只相当于今天681.8万的购买力。我用固定的名义金额来算,是为了把其中的机制看清楚。现实里,工资、房租、孩子和医疗的花费都会变化,别把这个终值理解成“千万资产轻松到手”。
少投了两年,提了一次款,又停了一年,这个计划为什么还能走下去?因为它从来没要求每一年都漂亮。生孩子的那两年先顾生活,生病的那一年让资产去干它该干的活,工作恢复了再补上。一个只有在两人全职、高薪、健康时才成立的计划,不配叫家庭计划。家不是基金,该取的钱可以取,关键是取完之后知道接下来怎么走。
另外,涨薪的好处我也没有全部算进投资里。花掉的那一半,可能换来了更短的通勤、更多陪孩子的时间和更好的身体。何远和沈静的选择,是让今天和未来各分一部分,而不是把所有的享受都推到六十岁以后。账户再大,也买不回已经过去的三十年。
第三次选择:保住本金。 假设第八年,他们把50万集中买进了一家公司,后来这家公司失去了竞争力,这笔钱永久亏掉了。如果这50万还在,按6%一直长到第三十年,大约是180.2万。这是和“没有亏、继续拿到假设回报”的情况做对比,并不是说亏钱的那天就欠下了180万。但它能让你看清楚:一次集中押注失败,就能把好多年涨薪留下来的钱一笔勾销。
如果是老粉一定有印象我说过:巴菲特有两条投资规则:第一条,不要亏钱;第二条,别忘了第一条。很多人把它当笑话听,放在这里你就明白它的分量了。到了这个阶段,少犯一次永久性的大错,比多赚几个百分点值钱得多。他在2013年的致股东信里还写过自己身后给家人的安排:留下的钱大部分放进低成本的标普500指数基金。连他都不要求家人去挑股票,一个普通上班族又凭什么觉得自己能靠重仓一只股票翻身?
下面这张图把三次选择串在了一起:工资怎么变成结余,结余怎么变成本金,以及遇到必要的中断以后,两条路最后差了多少。
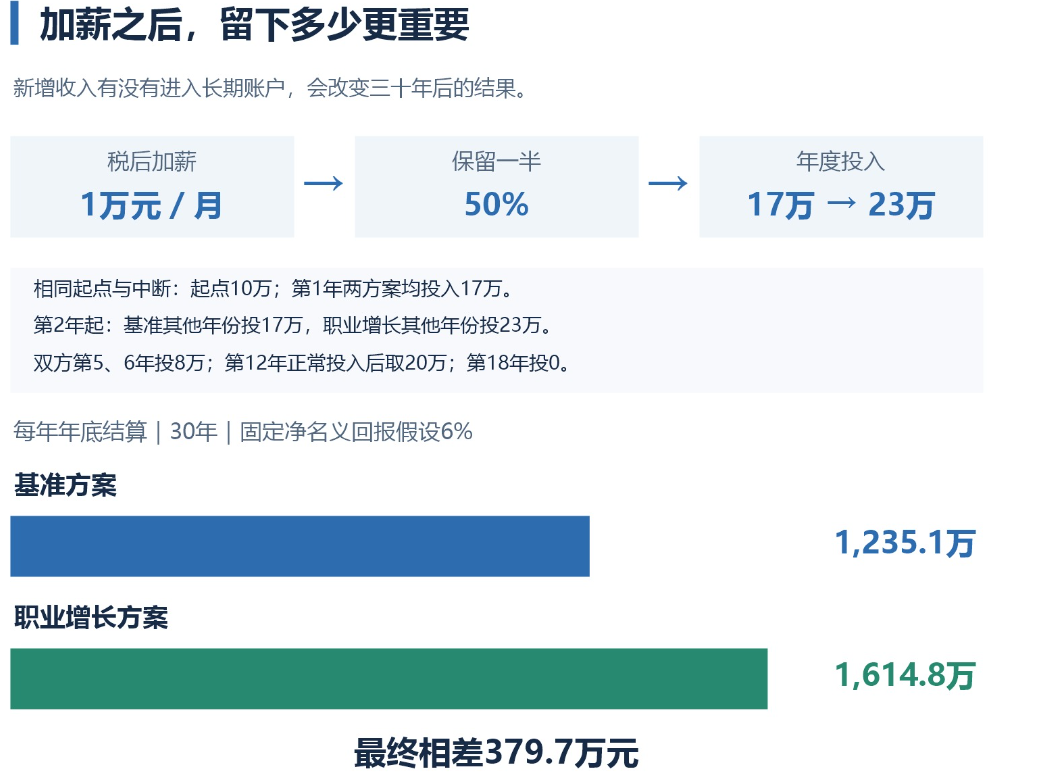
起点10万,基准方案每年投入17万;职业进步方案从第二年起每年投入23万。两者都包含第五、六年少投,第十二年提款,第十八年停投,固定净名义回报6%。三十年终值分别约为1235.1万和1614.8万。
到了2056年,何远60岁,沈静59岁。回头看这三十年,最要紧的不是哪个月有没有抓到一只热门股,而是两件事:涨薪多出来的钱留下了几成,攒下的钱有没有被一次重仓清零。工作上多挣的1万,如果全被新签的合同拿走,这套计划就回到了原点;存下的钱如果押错一次,前面的努力也会被退回去。
五、收入就是涨不上去,怎么办
我上周在群里说过,要承认自己的能力的边际,承认自己的平庸是一个人成熟的表现